Oleh Yudi Candra, Business Blindspot Strategist™ · Oktober 2026
Omzet besar tapi uang tidak ada biasanya berarti uangnya ada, hanya tidak di rekening. Tertahan di piutang pelanggan dan stok gudang, terpakai untuk aset dan cicilan pokok utang yang tidak muncul di laporan laba rugi, atau diambil pemiliknya tanpa pernah dicatat. Kemungkinan lain lebih pahit: marginnya terlalu tipis, sehingga omzet sebesar apa pun habis dimakan biaya.
Penjualan tahun ini naik. Pesanan ramai. Karyawan bertambah.
Tapi setiap tanggal 25, setiap tanggal tua, Anda deg-degan soal gaji.
Ini salah satu keluhan yang paling membingungkan bagi pemilik bisnis. Rasanya tidak masuk akal. Kalau jualannya naik, uangnya ke mana?
Saya pernah mendampingi distributor dengan omzet Rp 5 miliar sebulan. Untung bersihnya cuma 1 persen, dan itu pun belum dipotong biaya uang. Kasusnya saya ceritakan di bawah. Mulai dulu dari bedanya tiga angka ini.
Apa Bedanya Omzet, Laba, dan Kas?
Omzet adalah semua nilai penjualan. Termasuk yang belum dibayar.
Laba adalah omzet dikurangi biaya. Laba di atas kertas bisa positif walaupun uangnya belum masuk.
Kas adalah uang yang benar-benar ada dan bisa dipakai hari ini.
Jadi laba bisa naik sementara saldo rekening turun. Tidak ada yang salah hitung. Uangnya cuma pindah tempat.
Kenapa Bisnis yang Tumbuh Justru Kekurangan Uang?
Neil Churchill dan John Mullins menulis soal ini di Harvard Business Review tahun 2001. Inti argumennya: perusahaan yang untung pun bisa kehabisan uang tunai kalau tumbuh terlalu cepat, bahkan ketika produknya laku keras. Pertumbuhan butuh uang untuk modal kerja, peralatan, dan biaya operasional, dan uang itu harus keluar sebelum hasilnya masuk.
Mereka menyebut perusahaan seperti ini korban kesuksesannya sendiri.
Ini menjelaskan kenapa keluhan "omzet besar tapi uang tidak ada" justru sering muncul di tahun-tahun bisnis sedang naik, bukan saat sedang turun.
Di Mana Saja Uangnya Bersembunyi?
1. Piutang
Penjualan sudah tercatat, uangnya belum datang. Semakin besar omzet dan semakin longgar tempo pembayaran, semakin besar uang Anda yang sedang dipakai pelanggan. Selama itu, Anda membiayai pelanggan tanpa bunga.
Cara memeriksanya: jumlahkan seluruh piutang yang belum terbayar hari ini, lalu bandingkan dengan rata-rata penjualan bulanan Anda. Kalau piutangnya setara dua bulan penjualan, dua bulan omzet Anda ada di tangan orang lain.
Angka itu sering tumbuh diam-diam. Tahun lalu setara satu bulan, sekarang dua bulan, dan tidak ada yang sadar karena laporannya tetap menunjukkan untung.
2. Stok
Barang di gudang adalah uang yang berubah bentuk. Membeli stok tidak langsung menurunkan laba, karena barangnya dicatat sebagai aset. Tapi uangnya benar-benar keluar.
Bisnis yang sedang tumbuh cenderung belanja stok lebih banyak "untuk jaga-jaga". Sebagian memang perlu. Sebagian lagi akan duduk di rak selama berbulan-bulan.
Cara memeriksanya: cari barang yang tidak bergerak enam bulan terakhir, lalu jumlahkan nilai belinya. Itu uang tunai Anda yang sedang berbentuk barang, dan sebagian tidak akan kembali penuh.
3. Pengeluaran besar dari kas operasional
Mobil operasional baru. Renovasi toko. Mesin tambahan. Semua dibayar dari uang yang seharusnya untuk gaji dan belanja bulanan.
Keputusannya mungkin benar. Sumber dananya yang salah.
4. Cicilan pokok utang
Ini yang paling sering mengejutkan. Saat membayar cicilan, hanya bunganya yang tercatat sebagai biaya di laporan laba rugi. Pokoknya tidak, karena secara akuntansi itu pengurangan utang, bukan biaya.
Contohnya, cicilan sepuluh juta per bulan dengan bunga dua juta. Kas berkurang sepuluh juta, laba hanya berkurang dua juta. Selisih delapan juta itu hilang dari pandangan Anda setiap bulan.
Tidak ada yang salah dengan pembukuannya. Memang begitu aturannya. Semakin besar porsi pokoknya, semakin lebar jarak antara laba dan saldo rekening.
5. Tarikan pemilik
Ini yang paling jarang dibahas, dan sering yang paling besar.
Uang usaha dipakai bayar sekolah anak. Belanja rumah tangga lewat kartu perusahaan. Ambil "sedikit" dari kas kalau perlu. Tidak ada yang dicatat, karena rasanya uang sendiri.
Pemilik yang tidak menggaji dirinya sendiri biasanya mengambil uang kapan saja, dalam jumlah berapa saja. Bisnis tidak pernah tahu berapa biaya pemiliknya yang sebenarnya.
Cara cepat memeriksanya: jumlahkan semua uang yang Anda ambil setahun terakhir, lalu bagi dua belas. Itu gaji Anda yang sebenarnya. Bandingkan dengan angka yang biasa Anda sebut kalau ditanya.
Omzet Rp 5 Miliar, Untung 1 Persen. Uangnya ke Mana?
Lebih dari sepuluh tahun lalu, saya mendampingi pemilik usaha distribusi snack di Jawa Tengah. Omzetnya sekitar Rp 5 miliar sebulan. Dari luar, itu bisnis besar.
Untung bersihnya kira-kira 1 persen, sekitar Rp 50 juta sebulan. Untung itu datang dari bonus kulakan, yaitu bonus kalau target volume pembelian tercapai. Margin dari jualannya sendiri habis untuk sewa gudang, gaji, dan barang BS, barang rusak yang tidak bisa dijual lagi. Mobil operasionalnya juga jarang dirawat.
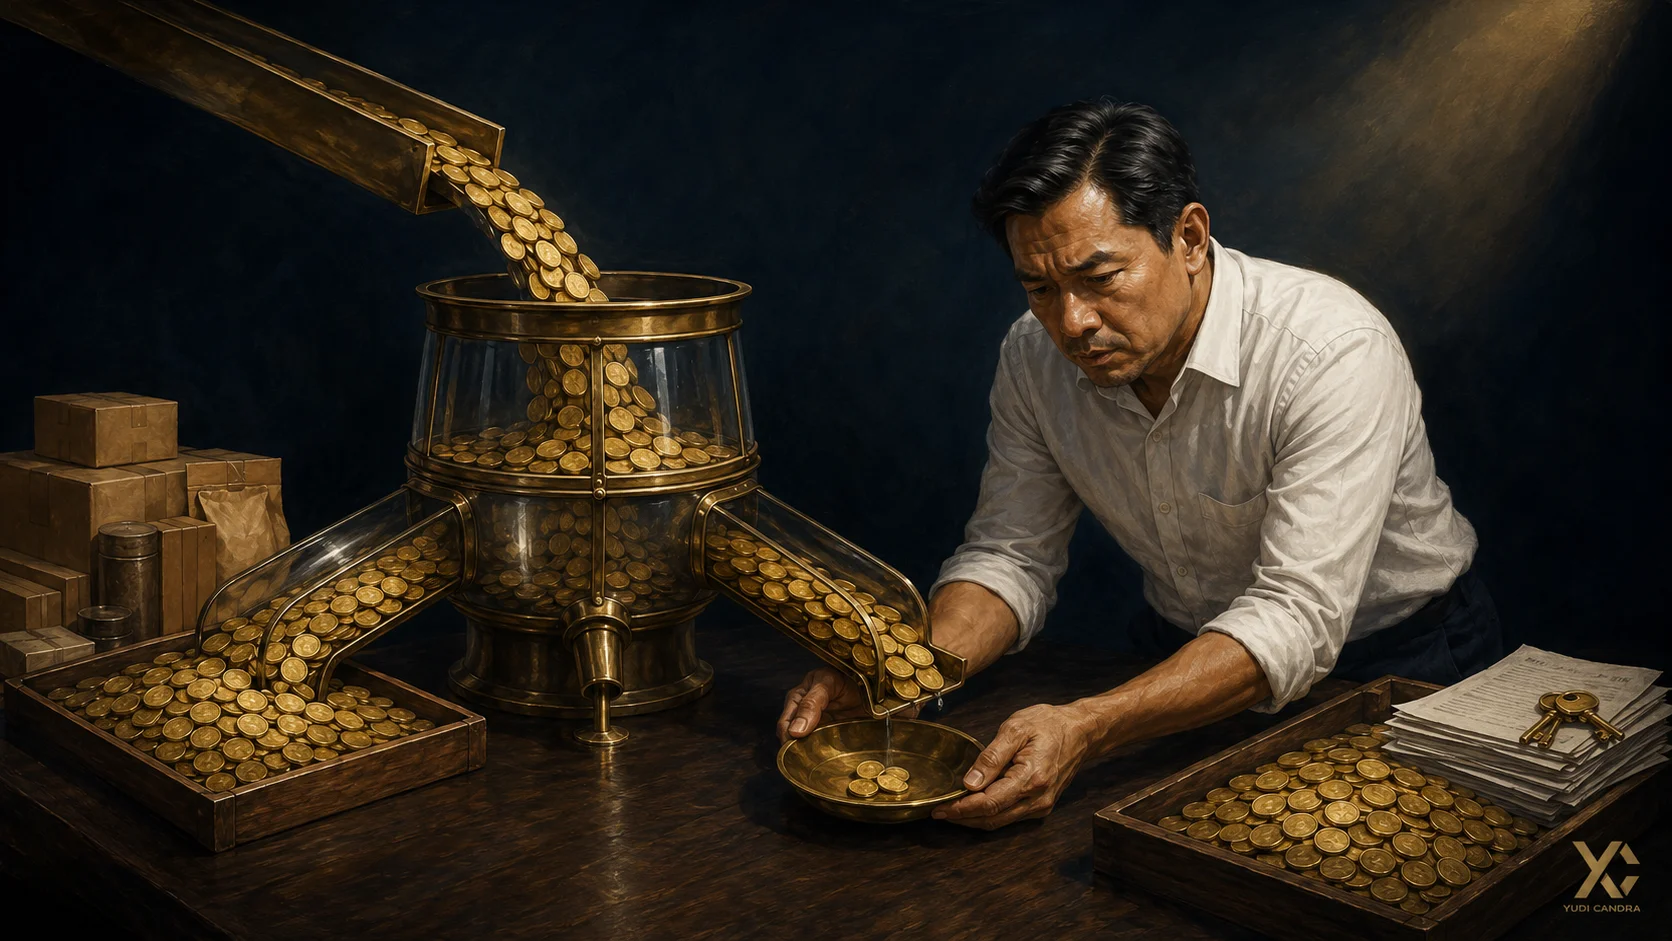
Uangnya juga terjepit dari dua arah. Pembeli membayar belakangan, jadi uangnya diputar dulu oleh mereka. Pabrikan justru minta dibayar cepat kalau dia mau dapat diskon.
Untuk omzet Rp 5 miliar sebulan, satu hari penjualan bernilai sekitar Rp 167 juta. Setiap satu hari pembeli menunda pembayaran, sekitar Rp 167 juta uangnya tertahan di tangan mereka. Satu hari tempo saja sudah lebih besar dari untung bersih tiga bulan.
Dan untung 1 persen itu belum menghitung biaya uang. Uang yang tertahan di pembeli harus ditalangi, dari pinjaman atau dari modal sendiri. Dua-duanya ada harganya.
Ilustrasi, bukan angka klien: dengan bunga 10 persen setahun, setiap satu hari selisih tempo berarti biaya uang sekitar Rp 1,4 juta sebulan. Selisih tempo sekitar 36 hari sudah cukup untuk menghapus seluruh untung bersih 1 persen.
Lalu perusahaan besar mulai masuk dan berjualan sendiri, sehingga target bonus volume makin sulit dicapai, sementara sewa gudang dan gaji tetap jalan.
Di untung bersih 1 persen, ruang untuk salah nyaris tidak ada. Tambahan barang rusak senilai 1 persen dari penjualan sudah cukup untuk menghapus seluruh untung. Mobil yang jarang diservis juga bukan penghematan. Itu biaya yang ditunda, dan biasanya datang lebih mahal.
Salah satu langkah yang mereka ambil waktu itu sederhana: memantau data barang reject dan expired, di gudang dan di toko-toko pareto mereka. Hasilnya saya ceritakan di Apa Itu Business Blindspot?
Jadi di kasus ini, dua penyebab tadi terjadi sekaligus. Sebagian uangnya ada, tapi tertahan di pembeli. Sebagian lagi memang tidak pernah ada, karena untungnya terlalu tipis untuk menanggung biaya, termasuk biaya uang yang tidak pernah dihitung.
Omzet Rp 5 miliar terasa besar. Angka yang menentukan nasib bisnis ini justru yang paling kecil: 1 persen.
Kalau bisnis Anda mirip, mulai dari dua pertanyaan. Berapa hari rata-rata pembeli membayar, dibanding berapa hari Anda harus membayar pabrikan? Dan setelah biaya uangnya dihitung, apakah bisnis ini masih untung?
Bagaimana Melacaknya Sendiri dalam Satu Sore?
Anda tidak butuh akuntan untuk langkah pertama. Siapkan mutasi rekening tiga bulan terakhir dan laporan laba rugi periode yang sama.
Langkah pertama. Ambil laba bersih tiga bulan itu dari laporan.
Langkah kedua. Hitung selisih saldo kas awal dan akhir periode yang sama.
Langkah ketiga. Bandingkan keduanya.
Contoh perhitungan. Laba tiga bulan tercatat 90 juta. Saldo kas awal 40 juta, saldo akhir 35 juta. Berarti kas justru turun 5 juta, sementara laporan menunjukkan untung 90 juta.
Selisihnya 95 juta. Itu angka yang harus Anda telusuri ke lima tempat di atas.
Langkah keempat. Isi tabel ini.
| Pos | Tiga bulan lalu | Hari ini | Selisih atau total tiga bulan |
|---|---|---|---|
| Uang di rekening dan kas | |||
| Piutang pelanggan | |||
| Nilai stok | |||
| Pembelian aset (mobil, alat, renovasi) | |||
| Cicilan pokok utang yang dibayar | |||
| Uang yang diambil pemilik untuk pribadi |
Kalau kenaikan piutang, kenaikan stok, pembelian aset, cicilan pokok, dan tarikan pemilik dijumlahkan mendekati selisih tadi, Anda sudah menemukan jawabannya.
Kalau rekening turun sementara piutang dan stok naik, uang Anda tidak hilang. Uangnya pindah ke dua pos itu.
Kalau baris terakhir tidak bisa diisi karena tidak pernah dicatat, itu juga jawaban.
Kalau laba tiga bulannya sendiri sudah tipis dan tabel ini tidak menemukan banyak, uangnya memang tidak ada. Yang perlu diperiksa adalah margin.
Dua Langkah Pertama
Tetapkan gaji pemilik. Jumlah tetap, tanggal tetap, dicatat sebagai biaya. Di luar itu, tidak ada tarikan. Ini terasa membatasi. Tapi untuk pertama kalinya Anda tahu apakah bisnis ini benar-benar menghasilkan uang setelah membayar Anda, atau selama ini disubsidi oleh kesediaan Anda dibayar tidak menentu.
Pisahkan rekening. Satu untuk usaha, satu untuk pribadi. Tidak ada transaksi pribadi lewat rekening usaha, sekecil apa pun.
Setelah dua hal ini berjalan tiga bulan, angka bisnis Anda mulai bisa dipercaya.
Kalau kondisinya sudah sampai kesulitan membayar kewajiban bulanan, hitung dulu berapa bulan bisnis bisa bertahan tanpa penjualan baru. Caranya ada di Bisnis Stuck atau Sekarat? Ini Cara Membedakannya.
Bagian yang Jarang Dibahas: Kebiasaan Uang Pemiliknya
Dua bisnis dengan omzet sama bisa punya kondisi kas yang sangat berbeda. Penyebabnya sering bukan di bisnisnya, tapi di cara pemiliknya memperlakukan uang.
Ada pemilik yang menghindari melihat angka karena cemas. Ada yang membeli aset begitu ada uang masuk, karena uang di rekening terasa tidak aman.
Masing-masing pola ini masuk akal dari dalam. Tapi semuanya punya akibat yang sama: uang keluar tanpa rencana.
Kerangka untuk membaca pola ini sudah saya bahas di Apa Itu Money Archetype dan Kenapa Penting untuk Pemilik Bisnis?
Kenapa Piutang yang Sudah Jelas Tetap Tidak Ditagih?
Ini bagian yang paling sering saya temui, dan biasanya tidak dibahas di artikel keuangan.
Anda tahu persis siapa yang menunggak. Anda tahu berapa jumlahnya. Pesan penagihan sudah diketik, lalu dihapus. Sudah berbulan-bulan begitu.
Kalau begitu, masalahnya bukan lagi soal keuangan. Ada sesuatu di hubungan Anda dengan pelanggan itu yang membuat menagih terasa berisiko.
Biasanya salah satu dari tiga hal. Takut kehilangan pelanggan besar. Merasa tidak enak karena ada hubungan pribadi. Atau khawatir kalau ditagih, ketahuan bahwa layanan Anda sebenarnya belum tuntas.
Yang ketiga itu paling jarang diakui, dan paling sering benar.
Menyelesaikannya bukan dengan sistem penagihan yang lebih rapi. Itu cuma menunda. Yang perlu diperiksa kenapa satu jenis percakapan ini konsisten Anda hindari, sementara percakapan sulit lainnya bisa Anda jalani.
Pertanyaan yang Sering Muncul
Kenapa laporan untung tapi rekening kosong?
Laporan laba rugi mencatat penjualan saat transaksinya terjadi, bukan saat uangnya masuk. Sebagian uang yang keluar juga tidak langsung muncul sebagai biaya di sana: belanja stok, pembelian aset, cicilan pokok utang, dan pengambilan pribadi. Uang biasanya tertahan di piutang dan persediaan, terpakai untuk aset dan cicilan pokok, atau diambil pemilik tanpa dicatat sebagai gaji.
Kenapa omzet besar tapi profit kecil?
Biasanya karena marginnya tipis, dan ada biaya yang tidak ikut dihitung. Di untung bersih 1 persen, tambahan kebocoran kecil seperti barang rusak sudah cukup untuk menghapus seluruh untung. Biaya uang dari tempo pembayaran yang panjang juga mudah terlewat. Omzet besar justru menutupi masalah ini, karena angkanya terasa aman.
Berapa piutang yang masih wajar untuk usaha kecil?
Tidak ada standar tunggal karena sangat bergantung industri dan termin yang Anda berikan. Yang lebih berguna adalah membandingkan piutang hari ini dengan piutang tahun lalu pada periode yang sama. Kalau rasionya terhadap penjualan bulanan terus naik, itu yang perlu ditangani.
Bagaimana kalau pemasok minta dibayar cepat, tapi pembeli bayar lambat?
Artinya Anda menalangi dua sisi sekaligus. Hitung berapa uang yang tertahan: omzet sebulan dibagi 30, dikali selisih hari antara kapan pembeli membayar Anda dan kapan Anda membayar pemasok. Itu belum termasuk hari barang menunggu di gudang. Angka itu modal kerja yang harus selalu Anda sediakan, selama pola temponya tidak berubah. Kalikan dengan bunga pinjaman, dan Anda dapat biaya uangnya. Kalau talangannya dari modal sendiri, biaya ini tidak pernah muncul di laporan laba rugi, padahal tetap ada.
Apakah persediaan besar berarti bisnis sehat?
Tidak. Persediaan adalah uang tunai yang berubah bentuk, dan sebagian tidak akan kembali penuh. Persediaan yang tidak bergerak enam bulan sebaiknya diperlakukan sebagai uang yang tertahan, bukan sebagai aset yang menambah kekuatan.
Apakah cicilan pokok utang mengurangi laba?
Tidak. Yang masuk laporan laba rugi hanya bunganya. Pokoknya keluar dari kas tanpa mengurangi laba, dan ini salah satu penyebab paling sering dari selisih antara laba di laporan dan uang di rekening.
Bagaimana kalau setelah menghitung ternyata usahanya memang rugi?
Itu temuan, bukan kegagalan, dan lebih baik diketahui sekarang daripada tahun depan. Langkah berikutnya bukan mencari strategi pertumbuhan, melainkan memeriksa apakah kondisinya masih stagnan atau sudah kritis, karena urutan tindakannya berbeda. Pemeriksaannya ada di Bisnis Stuck atau Sekarat?
Berapa gaji pemilik yang wajar?
Tidak ada angka baku. Patokan praktisnya: berapa Anda harus membayar orang lain untuk mengerjakan peran yang sekarang Anda kerjakan. Kalau bisnis belum sanggup membayar itu, setidaknya tetapkan angka tetap yang bisa ditanggung, lalu naikkan seiring bisnis membaik.
Kalau angka sudah dilacak dan Anda tahu harus apa, tapi kebiasaan yang sama tetap berulang, polanya ada di pemilik, bukan di pembukuan. Itu yang dibaca di Blindspot Reading™.
Baca Juga
- Bisnis Stuck atau Sekarat? Ini Cara Membedakannya
- Apa Itu Money Archetype dan Kenapa Penting untuk Pemilik Bisnis?
- Kenapa Saya Takut Menaikkan Harga Jual?
Sumber: Neil C. Churchill dan John W. Mullins, "How Fast Can Your Company Afford to Grow?", Harvard Business Review, Mei 2001.